
Le montant que vous épargnez est certes important, mais le moment où vous commencez à épargner peut être tout aussi important. Plus vous commencez tôt à investir – même s’il s’agit d’un montant modeste – plus votre argent aura le temps de bénéficier de la capitalisation. En termes simples, non seulement les montants initialement investis auront la possibilité de réaliser des gains, mais ces gains peuvent à leur tour réaliser potentiellement d’autres gains.
Au cas où vous êtes découragé, souvenez-vous que peu importe votre âge, le fait de « commencer aujourd’hui » précédera toujours le fait de « commencer plus tard ».
Exemple :
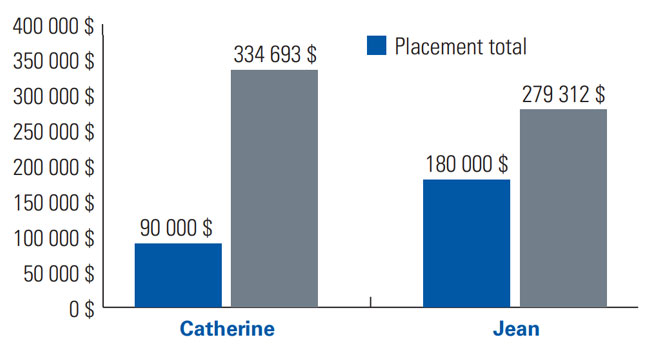
Dès l’âge de 30 ans, Catherine a effectué des cotisations annuelles de 6 000 $ à son REER. À l’âge de 45 ans, elle ne pouvait plus cependant continuer à cotiser car elle avait trop de dépenses à couvrir, entre les besoins de ses deux enfants, leur régime d’épargne-études et aussi l’hypothèque de la maison. Malgré tout, lorsque Catherine prendra sa retraite à 60 ans, elle aura accumulé un gros pécule.
Jean, par contre, n’a pas commencé à cotiser à son REER avant l’âge de 45 ans. Mais de 45 ans à 60 ans, il effectue des cotisations annuelles de 12 000 $.
| Catherine | Jean | |
|---|---|---|
| Nombre d’années de cotisation | 15 | 15 |
| Nombre d’années de placement | 30 | 15 |
| Montant total investi | 90 000 $ | 180 000 $ |
| Valeur à la retraite | 334 693 $ | 279 312 $ |
| Croissance totale | 244 693 $ | 99 312 $ |
Illustration hypothétique seulement. Chaque scénario de placement suppose un taux de rendement annuel de 6 %.
Catherine
Cotisations dès 30 ans jusqu’à 45 ans.
Jean
Cotisations à partir de 45 ans
Au bout du compte, la valeur du portefeuille de Catherine est de 60 % plus grande que celle du portefeuille de Jean, et cela même si Jean a investi deux fois plus d’argent. Pourquoi? Parce que les cotisations de Catherine ont tiré profit de la capitalisation sur une plus longue période; son REER a réalisé des gains non seulement sur ses cotisations d’origine, mais aussi sur les gains de ces cotisations.
Parlez à votre conseiller au sujet de l’établissement d’un programme de placements périodiques.
Pour les définitions des termes techniques, veuillez visiter iaclarington.com/fr/glossaire et communiquer avec votre conseiller en placement.
Les informations fournies ne doivent pas être utilisées sans avoir obtenu au préalable des conseils juridiques, fiscaux et en placement de la part d'un professionnel agréé. Des commissions, des commissions de suivi, des frais et des charges de gestion, des frais et des charges de courtage peuvent être exigés pour les placements dans des fonds communs de placement, y compris les placements effectués dans des séries de titres négociés en Bourse des fonds communs de placement. Les renseignements présentés peuvent ne pas englober tous les risques associés aux fonds communs de placement. Veuillez lire le prospectus avant d'investir. Les fonds communs de placement ne sont pas garantis, leur valeur change fréquemment et le rendement passé peut ne pas se reproduire.
Les Fonds iA Clarington sont gérés par Placements IA Clarington inc. iA Clarington, le logo d'iA Clarington. iA Gestion de patrimoine, le logo de iA Gestion de patrimoine, iA Gestion mondiale d'actifs et le logo de iA Gestion mondiale d'actifs sont des marques de commerce, utilisées sous licence, de l'lndustrielle Alliance, Assurance et services financiers inc. iA Gestion mondiale d'actifs inc. (iAGMA) est une filiale de l'lndustrielle Alliance, Gestion de placements inc. (iAGP).